 Advocacia
Tese tributária · STF, Tema 843
Crédito presumido de ICMS e a base do PIS e da COFINS: o Tema 843 do STF
Em 07/10/2026, o STF concluiu, por 7 a 4, que créditos presumidos de ICMS concedidos pelos estados não entram na base do PIS e da COFINS. O julgamento terminou sem análise de modulação dos efeitos.
Julgamento07/10/2026
Placar7 a 4
ModulaçãoNão analisada
Alcance do pedido5 anos antes da ação
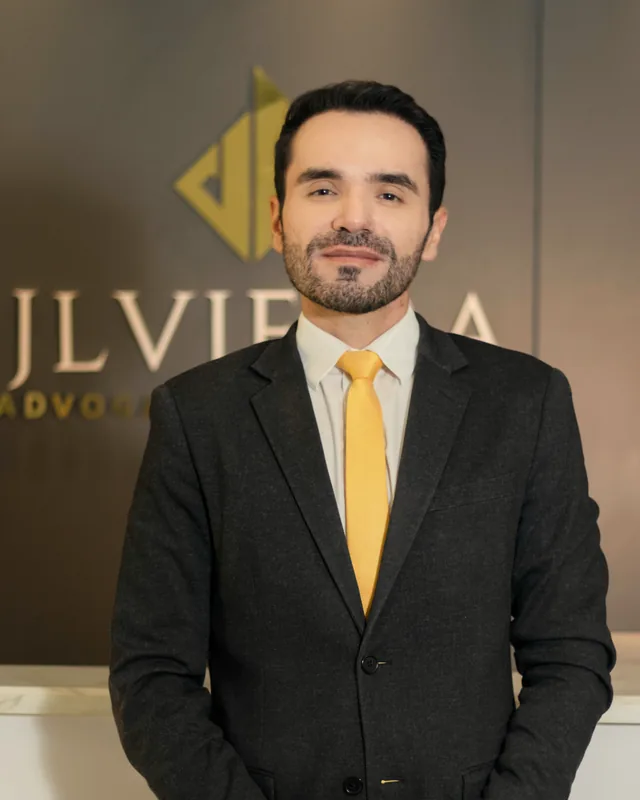 Advogado responsável pelo temaJoão Lucas Pantoja VieiraAdvogado · OAB/AM 9.982
Quem é afetado
Para quem este tema importa
- Indústrias com incentivo de ICMS na forma de crédito presumido
- Atacadistas e distribuidores com regimes especiais de crédito presumido
- Empresas no Lucro Real ou Presumido que recolheram PIS e COFINS sobre esses valores
Pontos de atenção
Antes de decidir
- A Fazenda pode pedir modulação dos efeitos em embargos de declaração
- O tipo de benefício importa: isenção, redução de base e crédito presumido têm tratamentos distintos
- Na CBS, a partir de 2027, o tratamento dos incentivos segue outra regra
O julgamento
Tema 843: o placar e o que falta
Concluído em07/10/2026
Resultado7 a 4
ModulaçãoNão analisada
Embargos de declaração podem discutir a modulação dos efeitos.
Como funciona o procedimento
Do levantamento à decisão, por etapas.
1
Identificação do benefício
qual incentivo de ICMS a empresa usa e desde quando.
2
Levantamento com o contador
PIS e COFINS recolhidos sobre esses valores.
3
Ação judicial
pedido de exclusão e de reconhecimento do período anterior.
4
Compensação
após a decisão definitiva.
Documentos
Documentos normalmente analisados
- Ato concessivo ou termo do benefício de ICMS
- Apurações de PIS e COFINS dos últimos 5 anos
- Demonstração dos créditos presumidos lançados
- Contrato social e cartão CNPJ
A decisão vale automaticamente para a minha empresa?
A tese fixada pelo STF orienta os demais julgamentos. A situação de cada empresa depende de análise individual.
O que é modulação?
É quando o tribunal define a partir de quando a decisão produz efeitos. Ela pode proteger apenas quem já tinha ação em curso.
Vale para quem tem isenção de ICMS?
Isenção e redução de base têm discussão própria. O Tema 843 trata do crédito presumido.
Fale com o escritório
Fale com o escritório.
Um advogado retorna o contato em até um dia útil para entender a demanda e, se for o caso, enviar proposta escrita.